시그널플래너는 AI로 고객의 보험 현황을 분석하고, 국내 주요 보험사 상품을 한 번에 비교하는 AI 보험 비교·상담 플랫폼입니다.
연금을 차곡차곡 납입하고 있는 분이라면, 아래 2가지에 대해 가장 궁금하실 것 같습니다.
- 내 연금을 어떻게 관리하고 쌓아야 세금을 최대한 아낄 수 있을까요?
- 나중에 받을 때는 어떻게 해야 세금 폭탄을 피할 수 있을까요?
이번 글에서 “세액공제 한도”와 “연금 수령 과세 기준”을 2026년 버전으로 아주 쉽게, 꼼꼼하게 정리해 드리겠습니다.
📌 2026년 연금 세액공제 핵심 요약
연금 세액공제는 내 소득 수준에 따라 공제율이 달라집니다. 올해 한도를 꽉 채워 받을 수 있는 기준을 먼저 확인하세요.
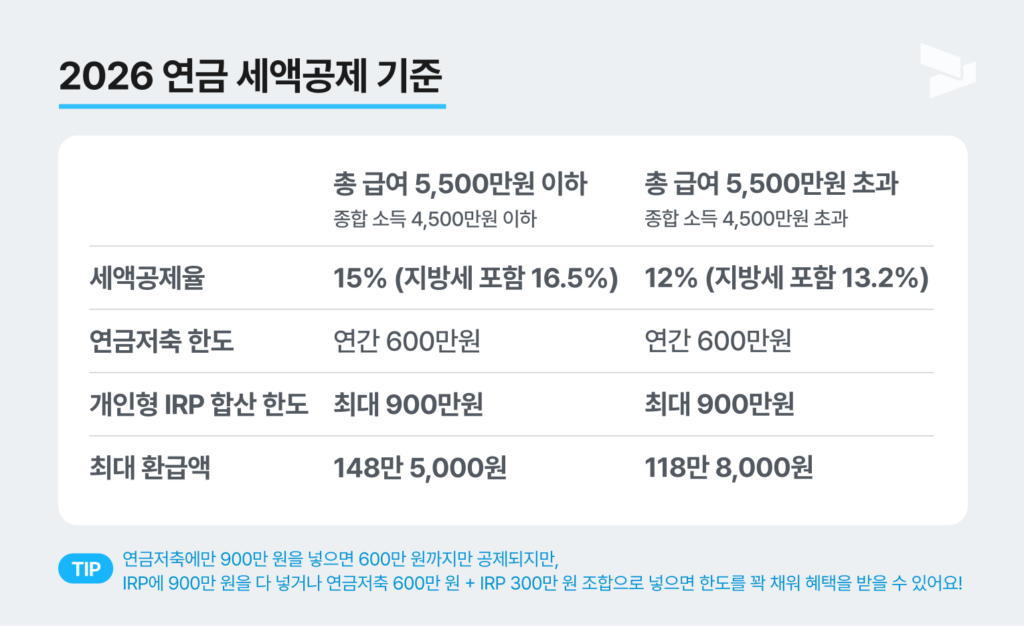
💡 팁: 연금저축에만 900만 원을 넣으면 600만 원까지만 공제되지만, IRP에 900만 원을 다 넣거나 연금저축 600만 원 + IRP 300만 원 조합으로 넣으면 한도를 꽉 채워 혜택을 받을 수 있어요!
(※ 참고: 내가 세액공제를 받지 않고 납입한 원금이 있다면, 나중에 연금으로 돌려받을 때 아래에서 설명할 ‘1,500만 원 한도’ 계산에서 아예 제외되므로 안심하셔도 됩니다.)
💡 사적연금 수령 한도 ‘연 1,500만 원’의 진짜 의미
그동안 모은 연금저축과 IRP를 나중에 노후에 신청해서 받을 때, 매달 연금을 받을 때마다 나이에 따라 3.3%~5.5%의 연금소득세를 떼고 받게 됩니다.
대부분 “세금 걱정 없이 다 쓸 수 있는 사적연금 수령 한도는 1년에 1,500만 원(한 달 약 125만 원)이다”라는 말을 많이 하는데요. 이 금액을 넘어가면 어떤 일이 발생할까요?
1. 연 1,500만 원 이하로 받을 때
지정된 연금소득세(3.3%~5.5%)만 원천징수하고 세금 납부가 완전히 종결됩니다. 다른 소득과 합치지 않는 ‘분리과세’로 끝나기 때문에 가장 깔끔하고 속 편한 방법입니다.
2. 연 1,500만 원을 초과해서 받을 때
1,500만 원을 단 1원이라도 넘게 수령하는 순간, 그해 받은 연금 수령액 전체에 대해 다음 두 가지 방식 중 본인에게 유리한 쪽을 선택해서 세금을 다시 계산해야 합니다.
- 방법 A. 종합과세 선택: 다른 소득(이·배·사·근·연·기)과 전부 합산하여 6.6%~49.5%의 누진세율 적용
- 방법 B. 분리과세 선택: 다른 소득과 상관없이 연금액 전체에 대해 16.5% 단일 세율 적용
🤔 1,500만 원 넘으면 정말 손해일까?
기본 연금소득세(3.3%~5.5%)보다 종합소득세율(6.6%~49.5%)이나 분리과세율(16.5%)이 더 높기 때문에 무조건 1,500만 원 이하로 맞추라는 이야기를 많이 합니다.
하지만 은퇴 후 ‘다른 소득이 없는 사람’이라면 1,500만 원을 넘겨서 종합과세를 선택하는 것이 유리할 수도 있습니다.
종합소득세 계산 시 적용되는 ‘연금소득공제’와 ‘인적공제’ 때문입니다.
💰 다른 소득이 없을 때의 세금 계산 예시 (연 수령액 1,500만 원 가정)
- 연금소득공제 혜택: 종합소득세 내의 연금소득은 금액에 따라 최소 350만 원에서 최대 900만 원까지 기본적으로 금액을 깎아줍니다. 1,500만 원을 수령하면 구간 기준에 따라 640만 원이 공제되어, 세금 계산을 시작하는 금액 자체가 860만 원으로 뚝 떨어집니다.
- 추가 인적 공제: 여기에 혼자 산다고 해도 기본 인적공제 150만 원이 빠지고, 만약 나이가 70세 이상이라면 경로우대 추가 공제 100만 원이 또 빠집니다. 이렇게 차포를 다 떼고 나면 실제 과세표준은 610만 원 수준이 됩니다.
- 최종 세금: 종합소득세 최저 세율 구간인 6.6%(지방세 포함)를 적용하고, 근로소득이 없는 신고자에게 주는 표준세액공제(7만 원)까지 빼고 나면, 최종 세금은 지방소득세를 다 포함해도 약 36만 원 선에 불과합니다.
💡 결론: 연금을 수령할 때 이미 3.3%~5.5%를 먼저 떼고 받기 때문에, 다른 소득이 전혀 없다면 다음 해 5월 종합소득세를 신고하더라도 기존에 냈던 원천징수 세금 외에 더 낼 세금이 거의 없거나 오히려 환급받을 수도 있습니다.
나에게 맞는 최종 연금 수령 전략
- Scenario 1. 은퇴 후에도 다른 소득(재취업 근로소득, 상가 임대소득 등)이 많은 분
- 종합소득세율 구간 자체가 높기 때문에, 연금을 합산하면 세금 폭탄을 맞을 수 있습니다. 이 경우 연간 수령액을 1,500만 원 이하로 철저히 분산하거나, 부득이하게 넘길 경우 16.5% 분리과세를 선택하는 것이 안전합니다.
- Scenario 2. 은퇴 후 연금 외에 다른 소득이 없거나 아주 미미한 분
- 1,500만 원이라는 기준선에 너무 얽매여 억지로 생활비를 줄이실 필요가 없습니다. 각종 공제 혜택 덕분에 종합과세로 넘어가더라도 세 부담이 그리 크지 않으므로, 노후 자금 계획에 맞춰 필요한 만큼 충분히 수령하셔도 괜찮습니다.
- 1,500만 원이라는 기준선에 너무 얽매여 억지로 생활비를 줄이실 필요가 없습니다. 각종 공제 혜택 덕분에 종합과세로 넘어가더라도 세 부담이 그리 크지 않으므로, 노후 자금 계획에 맞춰 필요한 만큼 충분히 수령하셔도 괜찮습니다.
✋ 잠깐만요!
내가 지금까지 연금을 얼마나 부었는지, 나중에 내 소득 상황에서 세금을 떼고 실제로 얼마를 쥐게 될지 복잡하고 계산하기 어려우신가요?
👉 시그널플래너 앱에서 내 연금 계좌를 터치 한 번으로 연결해 보세요! ‘나만의 연금 리포트’를 통해 미래 예상 수령액과 내 소득 상황에 맞는 최적의 절세 전략을 한눈에 확인할 수 있어요!
👉 이 글은 시그널플래너 앱 → 전체 메뉴 → 금융위키에서 언제든 다시 보실 수 있습니다. 🙂
본 콘텐츠는 2026년 시행 중인 세법 기준을 바탕으로 작성되었으며, 개인 세무 상황에 따라 결과가 달라질 수 있으니 정확한 상담은 전문가와 상의하시기 바랍니다.
자주 묻는 질문
연금저축에만 900만 원을 넣으면 600만 원까지만 공제됩니다. IRP에 900만 원을 다 넣거나, 연금저축 600만 원과 IRP 300만 원을 조합해 넣으면 한도를 꽉 채워 혜택을 받을 수 있습니다. 세액공제를 받지 않고 납입한 원금은 나중에 연금으로 받을 때 1,500만 원 한도 계산에서 제외됩니다.
연금저축과 IRP를 연 1,500만 원(한 달 약 125만 원) 이하로 받으면 나이에 따라 3.3%~5.5%의 연금소득세만 원천징수하고 세금 납부가 종결되는 분리과세로 끝납니다. 1원이라도 넘게 수령하면 그해 받은 연금 전체에 대해 다른 소득과 합산하는 6.6%~49.5% 종합과세와 연금액 전체에 16.5% 단일 세율을 적용하는 분리과세 중 유리한 쪽을 선택해 다시 계산해야 합니다.
다른 소득이 있는지에 따라 다릅니다. 은퇴 후 다른 소득이 없는 사람은 종합과세를 선택해도 연금소득공제(최소 350만 원~최대 900만 원)와 인적공제가 적용돼 세 부담이 크지 않습니다. 예를 들어 1,500만 원 수령 시 연금소득공제 640만 원, 기본 인적공제 150만 원, 70세 이상이면 경로우대 100만 원이 빠져 과세표준이 610만 원 수준이 되고, 6.6% 최저 세율과 표준세액공제 7만 원을 적용하면 최종 세금은 약 36만 원 선입니다.
재취업 근로소득이나 상가 임대소득 등 다른 소득이 많은 사람은 종합소득세율 구간이 높아 연금을 합산하면 세 부담이 커질 수 있으므로, 연간 수령액을 1,500만 원 이하로 분산하거나 넘길 경우 16.5% 분리과세를 선택하는 것이 안전합니다. 연금 외 다른 소득이 없거나 미미한 사람은 각종 공제 덕분에 종합과세로 넘어가도 세 부담이 크지 않아 필요한 만큼 수령해도 괜찜습니다.
📌 함께 보면 좋은 글 → 연금 세액공제 혜택 확대, 2023년부터 무엇이 달라졌을까? · 상황별 선택 기준 가이드: IRP vs 연금저축