

시그널플래너는 AI로 고객의 보험 현황을 분석하고, 국내 주요 보험사 상품을 한 번에 비교하는 AI 보험 비교·상담 플랫폼입니다.
갱신형 보험 한 줄 요약
- 갱신형 보험은 보험료가 저렴하지만 계속 오르고 혜택을 받을 때까지 내야 된다.
- 비갱신형 보험은 보험료가 상대적으로 높지만 특정 기간만 내고 100세까지 보장받을 수 있다.
- 보험은 안심하려고 드는 것이다. 비갱신형 보험은 안심이 되는데, 갱신형 보험은 안심할 수 없어서 비갱신형을 추천한다.
- 한살이라도 어릴 때 저렴하게 비갱신형으로 가입하고 안심할 수 있는 미래를 만들자.
보험 가입 시 갱신형 보험이 좋을까요? 비갱신형 보험이 좋을까요?
갱신형 보험과 비갱신형 보험의 차이를 설명드리고, 어떤 보험을 선택해야 하는지 기준을 잡을 수 있도록 도와드릴게요.
갱신형 보험 비갱신형 보험의 차이
갱신형 보험 , 비갱신형 보험은 각각 장단점이 있습니다.
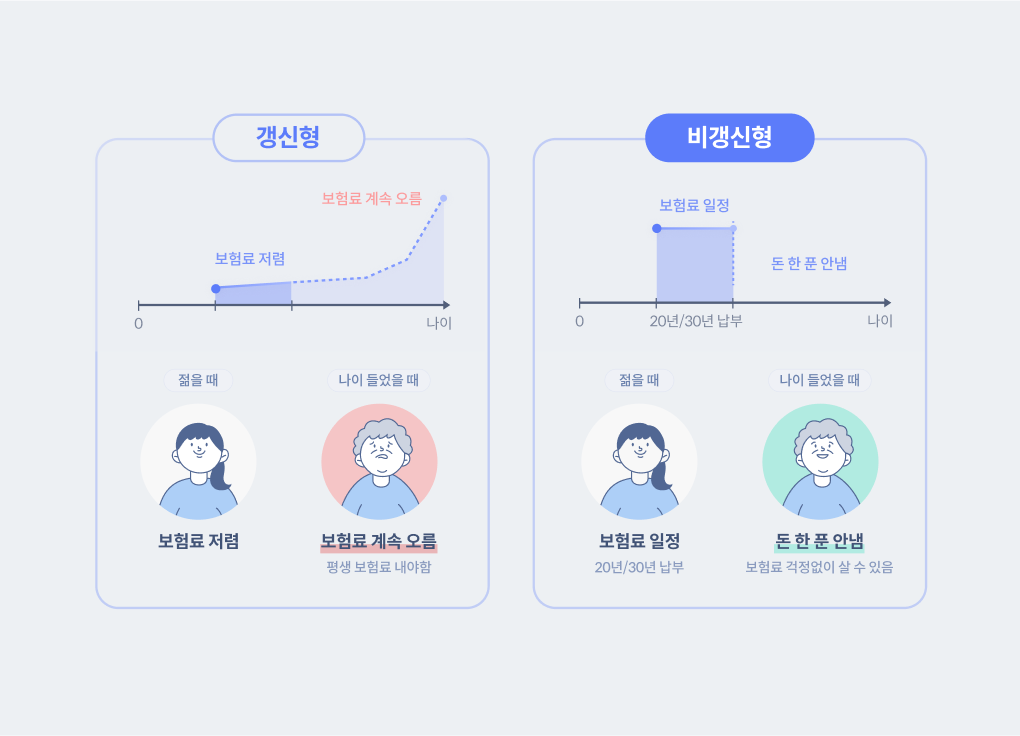
이름에서도 알 수 있듯이 갱신형 보험 특징은 일정 주기로 보험료가 계속 오르고 보장(보험 혜택)을 받으려는 기간 동에 계속 내야 합니다. 반면에 보험료는 저렴하다는 장점이 있어요.
반면 비갱신형 보험은 보험료가 갱신형 보험료에 비해 높지만, 처음 가입 시 보험료가 납입 기간 동안 절대 오르지 않고, 납입 기간 이후에는 보험료를 더이상 내지 않더라도 보험 혜택을 받을 수 있어요.
저희 시그널플래너는 한 살이라도 어릴 때 보험료가 오르지 않는 비갱신형 보험에 가입하고 만기는 90~100세로 준비하라고 제안드리고 있어요!
물론 갱신형이 무조건 안 좋은 건 아니에요, 금융 상품이라는 것은 단지 본인 상황에 잘 맞는지 아닌지를 확인하고, 인지하는 것이 매우 중요해요. 때문에 시그널플래너는 이유에서 비갱신형 보험을 제안드리는지 말씀드릴게요,
보험은 안심하려고 가입하는 것이다.
보험을 가입하는 이유는 “안심”하려고 가입하는 거에요.
보험을 가입한다고 병에 안 걸리는 것은 아닙니다. (안 걸리면 제일 좋지만) 만에 하나 병에 걸렸을 때 경제적으로 대응하기 위해 보험에 가입을 하죠.
그런데 갱신형 보험은 “안심”이 안 됩니다. 지금 당장 보험료는 저렴하겠지만, 나이가 들수록 보험료가 계속 오르고 죽을 때까지 계속 내야지만 보장 (보험의 혜택)을 받을 수 있어요.
나이가 젊었을 때는 경제생활을 하고 있거나 충분히 할 수 있는 여력이 있기 때문에 부담이 없겠지만 나이가 들어 은퇴 후에는 이미 많이 오른 보험료 그리고 앞으로 오를 보험료를 감당할 수 없게 되어요. 결국 보험을 유지하지 못하게 됩니다. 막상 나이가 들어 병에 자주 걸리고 아플 수 있는 시기, 진짜 보험이 필요한 시기에 보험을 포기하게 되는 안타까운 상황들이 만들어집니다. 내가 가지고 있는 수입에서 보험료가 얼마가 대략적으로 나가는지 알아야 나머지 돈을 쓸 텐데 갱신형 보험은 얼마나 어떻게 오를지 알 수 없기 때문에 가늠이 될 수 없습니다.
그래서 갱신형 보험은 막상 가입을 하더라도 마냥 안심하고 살아갈 수 없습니다.
반면 비갱신형 보험은 딱 내가 얼마의 보험료를 낼지 알 수 있고 앞으로 20년(혹은 30년)만 내면 90세 혹은 100세까지 추가 비용 없이 보험 혜택을 받을 수 있어요. 처음엔 보험료가 조금 높지만 경제력이 있는 시기에는 크게 부담이 되지 않고, 일정 기간 후에는 낼 필요 없으면서 보장이 100세까지 이어지니 훨씬 안심할 수 있습니다.
건강할 때 그리고 당장 보험 혜택을 받지 못할 것 같은 이 시기에 매월 적지 않은 돈을 보험에 넣는 이유는 바로 “안심”을 하기 위함이에요.
앞으로의 미래에 내 건강과 몸이 어떻게 될지는 아무도 모르죠. 때문에 보험 가입을 하기 전에 “이 보험에 가입하면 이제는 내가 평생 안심하면서 살 수 있을까?”를 던져보는 것도 좋을 것 같아요.
안심 할 수 있는 미래를 준비하기 위해 보험을 알아보는 중이라면 시그널플래너를 찾아주세요.
✋🏻 잠깐만요!
👉 비갱신형 보험과 갱신형 보험에 대해 더 알고 싶은 점이 있다면, 아래 파란색 버튼을 눌러 시그널플래너 카톡 상담 서비스를 이용해 보세요!
👉 이 글은 시그널플래너 → 메뉴 탭 ‘전체’ → 금융위키 에서도 다시 볼 수 있어요🙂
자주 묻는 질문
갱신형 보험은 보험료가 저렴한 대신 일정 주기로 계속 오르고, 보장을 받으려는 기간 동안 계속 납입해야 합니다. 비갱신형 보험은 보험료가 갱신형보다 높지만 처음 가입 시 보험료가 납입 기간 동안 절대 오르지 않고, 납입 기간 이후에는 보험료를 내지 않아도 보험 혜택을 받을 수 있습니다.
지금 당장은 보험료가 저렴하지만 나이가 들수록 계속 오르고, 죽을 때까지 내야만 보장을 받을 수 있기 때문입니다. 은퇴 후에는 이미 많이 오른 보험료와 앞으로 오를 보험료를 감당하지 못해 병에 자주 걸리는 시기, 진짜 보험이 필요한 시기에 보험을 포기하게 되는 경우가 생깁니다. 얼마나 어떻게 오를지 알 수 없어 지출 계획을 세우기도 어렵습니다.
비갱신형은 내가 낼 보험료가 정해져 있고, 앞으로 20년(혹은 30년)만 내면 90세 혹은 100세까지 추가 비용 없이 보험 혜택을 받을 수 있습니다. 처음엔 보험료가 조금 높지만 경제력이 있는 시기에는 큰 부담이 되지 않고, 일정 기간 후에는 낼 필요가 없으면서 보장이 100세까지 이어집니다.
갱신형이 무조건 안 좋은 것은 아닙니다. 금융 상품은 본인 상황에 잘 맞는지 확인하고 인지하는 것이 중요합니다. 다만 보험은 안심하려고 가입하는 것이므로, 이 글은 한 살이라도 어릴 때 보험료가 오르지 않는 비갱신형으로 가입하고 만기를 90~100세로 준비하는 것을 권합니다.
📌 함께 보면 좋은 글 → 갱신형 보험 vs 비갱신형 보험 · [실제상담] 보험료 두 배 상승, 갱신형 암보험 폭탄 맞은 30대 직장인 탈출기 · 설계사마다 말이 다를 때 — 갱신형 암보험 유지·해지 판단 기준
주요 보험사 정보를 한 번에 조회할 수 있는 방법이 있습니다. 시그널플래너에서 보험 조회와 보험료 확인을 한 번에 하실 수 있습니다.
시그널파이낸셜랩 보험대리점(협회 등록번호 : 2020050020)
본 광고는 광고심의기준을 준수하였으며, 유효기간은 심의일로부터 1년입니다.
준법감시인 심의필 제2026-5266호(2026. 1. 26 ~ 2027. 1. 25)