시그널플래너는 AI로 고객의 보험 현황을 분석하고, 국내 주요 보험사 상품을 한 번에 비교하는 AI 보험 비교·상담 플랫폼입니다.
국민연금 수령액 인상률 – 핵심 요약
국민연금 수령액은 단순히 ‘얼마나 받느냐’보다, ‘받는 돈의 가치가 얼마나 유지되느냐’가 더 중요합니다. 매년 물가상승률을 반영해 자동으로 인상되는 구조 덕분에, 오랜 시간에 걸쳐 받더라도 실질 구매력을 지키는 안전한 제도로 설계돼 있어요.
국민연금은 납부도 중요하지만, ‘언제까지, 얼마만큼 오를지’를 함께 확인하는 게 진짜 노후 준비입니다.
내가 낸 만큼 국민연금 받을 수 있을까?
“국민연금 내면 손해 보는 거 아닌가요?”
“30년 내도 겨우 몇십만 원 받는 거 아니에요?”
요즘 물가가 치솟는 시기에 이런 불안은 더 커지죠. 국민연금은 단순히 ‘얼마나 받느냐’보다 받는 돈의 가치가 얼마나 유지되느냐가 중요합니다.
이 글에서는 수령액이 어떻게 정해지는지, 물가가 오르면 연금이 어떻게 오르는지 쉽게 풀어볼게요.
물가가 오르면 연금도 오를까?
국민연금은 한 번 정해진 금액이 ‘평생 그대로’가 아닙니다. 매년 1월, 전년도 소비자물가 상승률(CPI)을 반영해 수령액이 자동으로 인상돼요.
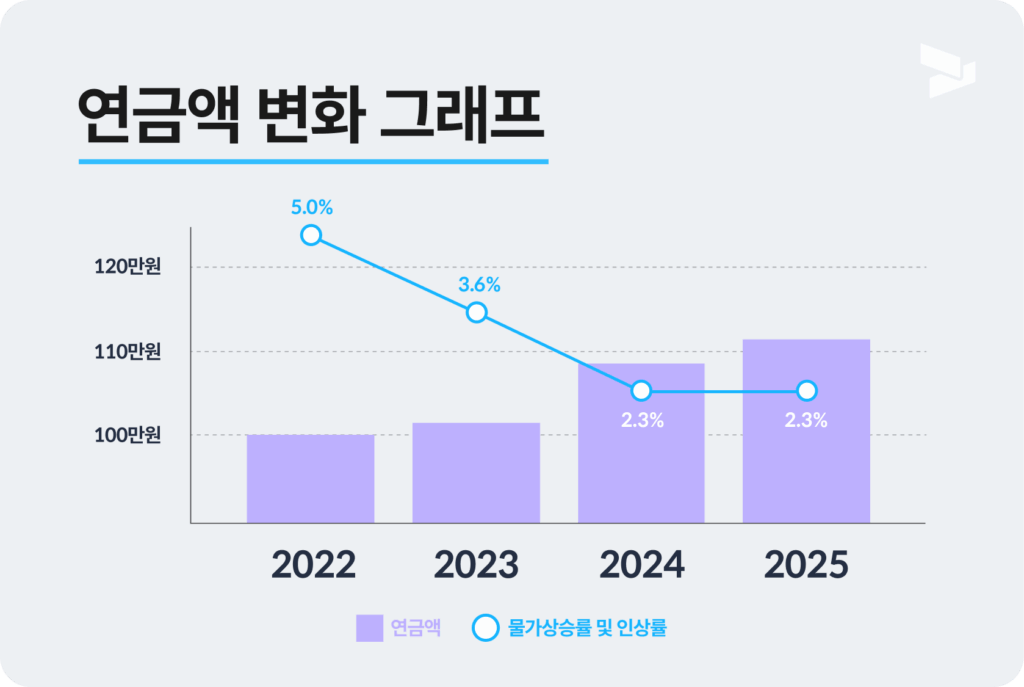
2022년에 월 100만 원을 받던 A씨의 연금은, 물가상승률을 반영해 이렇게 변화했어요:
| 연도 | 연금액 (원) | 물가상승률 | 인상률 (적용) |
|---|---|---|---|
| 2022 | 1,000,000 | 5.0% | 5.0% |
| 2023 | 1,050,000 | 3.6% | 3.6% |
| 2024 | 1,088,000 | 2.3% | 2.3% |
| 2025 | 1,113,000 | 2.3% | 2.3% |
※ 실제 지급액은 소수점 절삭 및 기준 조정에 따라 일부 차이가 있을 수 있습니다.
“내가 낸 돈보다 덜 받는 거 아닌가?”라는 걱정, 많으시죠?
사실 국민연금은 낸 돈보다 더 많이 돌려받는 구조예요!
- 얼마나 받나? : 60세부터 85세까지 25년 수령 시, 납부액의 1.4~2배.
- 예: 월 30만 원 30년 납부 → 월 100만 원 수령 가능.
- 연금은 매년 물가와 함께 오르기 때문에 연금의 실질 가치도 유지돼요.
국민연금 수령액은 매년 물가상승률을 반영해 자동으로 인상되는 구조 덕분에, 오랜 시간에 걸쳐 받더라도 실질 구매력을 지키는 안전한 제도로 설계돼 있어요.
내 국민연금, 지금 확인해보세요!
국민연금은 매년 물가에 맞춰 조금씩 오르긴 하지만, 결국 중요한 건 “나는 얼마나 받을 수 있느냐”입니다. 내가 지금까지 낸 국민연금, 앞으로 얼마나 오를지 내 연금정보 기반으로 예측해봐야 정확하죠.
왜 확인해야 하나요?
- 내가 받을 월 예상 수령액과 인상 가능 금액 알 수 있어요.
- 추납, 연기연금 선택으로 얼마나 늘어날지 계산 가능해요.
- 물가 오를 때 생활비 대비 계획 세울 수 있어요!
시그널플래너에서 내 국민연금 더 정확하게 확인하세요
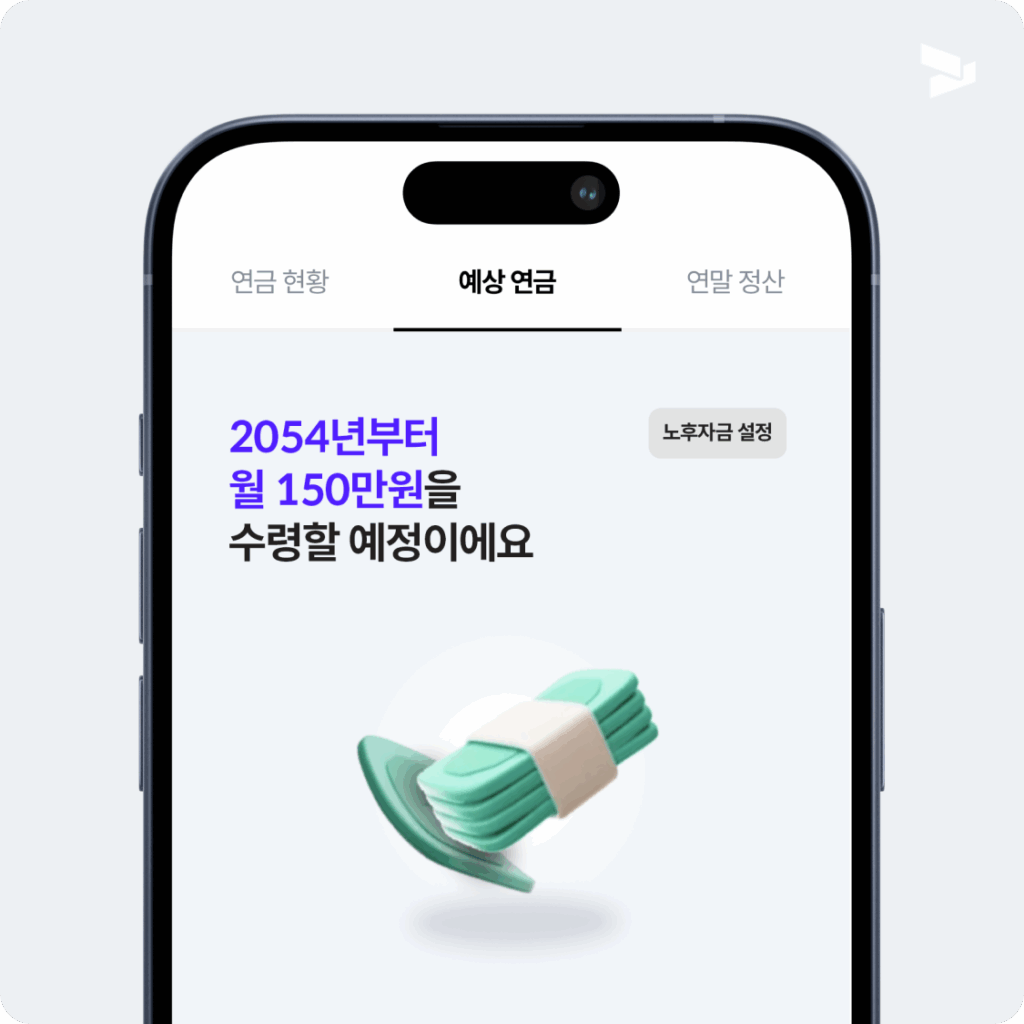
시그널플래너는 한 번의 연동으로 국민연금, 사적연금, 퇴직연금까지 한눈에 정리해드려요.
- 흩어져 있는 내 연금, 한곳에서 통합 조회
- 지금까지 쌓인 연금 자산을 한눈에 확인
- 예상 노후 연금 수령액 미리 보기
- 연금저축/IRP로 받을 수 있는 연말정산 세액공제 금액 확인하기
지금 확인해두면 ‘언제 얼마를 받을 수 있을지’, ‘얼마나 더 준비해야 할지’까지 명확해집니다.
1분이면 충분해요. 지금 바로 내 연금 현황을 확인해보세요.
자주 묻는 질문
오릅니다. 국민연금은 한 번 정해진 금액이 평생 그대로가 아니라, 매년 1월 전년도 소비자물가 상승률(CPI)을 반영해 수령액이 자동으로 인상됩니다. 이 구조 덕분에 오랜 시간에 걸쳐 받더라도 받는 돈의 실질 구매력이 유지됩니다.
2022년 월 1,000,000원을 받던 사람의 경우 2023년에는 물가상승률 5.0%를 반영해 1,050,000원, 2024년에는 3.6%를 반영해 1,088,000원, 2025년에는 2.3%를 반영해 1,113,000원으로 인상됐습니다. 실제 지급액은 소수점 절삭과 기준 조정에 따라 일부 차이가 있을 수 있습니다.
낸 돈보다 더 많이 돌려받는 구조입니다. 60세부터 85세까지 25년 수령 시 납부액의 1.4~2배를 받게 되며, 예를 들어 월 30만 원을 30년 납부하면 월 100만 원 수령이 가능합니다. 연금은 매년 물가와 함께 오르기 때문에 실질 가치도 유지됩니다.
국민연금은 매년 물가에 맞춰 오르지만 결국 중요한 것은 내가 얼마나 받을 수 있느냐이기 때문입니다. 내 연금정보를 기반으로 예측하면 월 예상 수령액과 인상 가능 금액을 알 수 있고, 추납이나 연기연금 선택 시 얼마나 늘어날지 계산할 수 있으며, 물가가 오를 때 생활비 대비 계획을 세울 수 있습니다.
📌 함께 보면 좋은 글 → 국민연금 평균 수령액 67만 원? – 나는 얼마나 받을까 · 국민연금 수령액 총정리 – 1.5배 늘리는 팁까지 · 국민연금 수령나이 – 실제로 몇 살까지 받을 수 있을까요? (2025)