

시그널플래너는 AI로 고객의 보험 현황을 분석하고, 국내 주요 보험사 상품을 한 번에 비교하는 AI 보험 비교·상담 플랫폼입니다.
연금 종류, 무엇이 있을까?
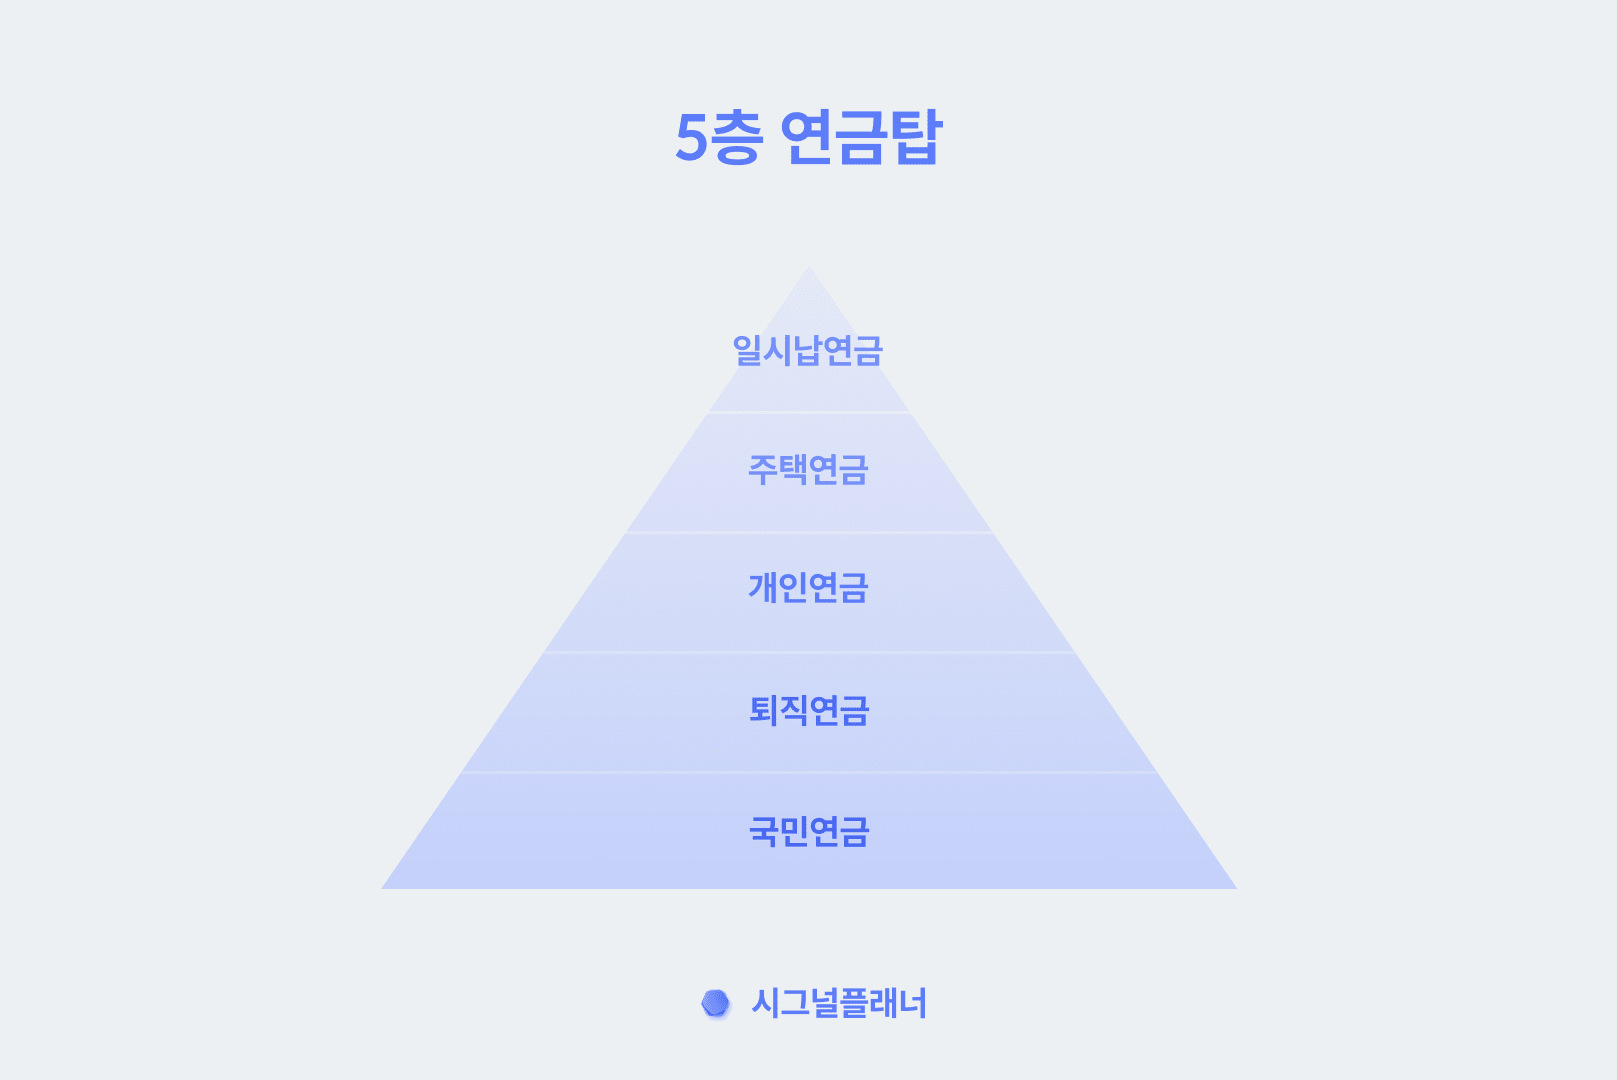
연금 종류, 너무 많아서 제대로 공부하기 전이라면 헷갈릴 때가 많은데요. 오늘은 연금 종류에 대해 살펴볼게요. 보통 연금은 5층 구조로 준비해야한다는 이야기를 들어보신 적 있으실 겁니다.
우선 연금 3층 구조라고 불리는 연금들이 있는데요. 바로 국민연금, 퇴직연금, 개인연금이 그것입니다. 여기에 더해 주택연금, 일시납연금을 포함하면 연금 5층 구조라고 부르게 되죠.
연금을 통한 노후 준비를 알아보고 있다면, 연금 종류 부터 파악하는 것이 중요해요. 연금의 3층 구조, 5층 구조가 어떤 것인지는 아래 이미지로 정리했어요.
중요한 것은 5층 구조라기 보다 우선은 각각의 연금이 어떻게 작동하는 것인지 파악하는게 중요한데요. 연금 종류별로 어떤 상품이 있는지 자세히 알아보도록 하겠습니다!
연금 유형 1. 내가 따로 챙기지 않아도 준비 되는 연금
연금 종류 중 국민연금과 퇴직연금은 내가 따로 준비하지 않아도 준비되고 있는 노후 자금입니다.
국민연금
- 최소 가입기간 10년을 채우면, 65세부터 수령 가능한 공적 연금
- (당연히) 가입 기간이 길수록, 납입한 적립금이 클수록 65세 이후에 더 많은 연금을 수령할 수 있습니다.
퇴직연금
- 소위 ‘퇴직금’
- DB형 또는 DC형으로 퇴직금이 적립 → 이직/퇴사시 IRP (개인형 퇴직연금) 계좌로 옮겨집니다.
- 같이 보면 좋을 글 : IRP 계좌로 이전된 퇴직연금은 일시금으로 수령하는 게 좋을까, 55세 이후 연금으로 수령하는 게 좋을까? (링크)
- 같이 보면 좋을 글 : IRP 계좌로 이전된 퇴직연금은 일시금으로 수령하는 게 좋을까, 55세 이후 연금으로 수령하는 게 좋을까? (링크)
연금 유형 2. 내가 따로 준비해야 되는 연금
연금 종류 중 개인연금, 주택연금, 일시납연금은 내가 따로 준비해야 하는 노후 자금입니다.
개인연금
- ‘연금저축’ 펀드 / 신탁 / 보험 (현재 연금저축 신탁은 판매 중지됨)
- 개인이 준비하는 사적 연금 상품입니다.
납입할 때는 세액공제 혜택을 받을 수 있고, 연금 수령시에는 상대적으로 낮은 연금소득세가 적용되는 장기 상품입니다.
- 개인이 준비하는 사적 연금 상품입니다.
- 개인형 IRP (개인형 퇴직연금)
- 퇴직연금이라는 말이 포함되어 있긴 하지만, 개인형 IRP는 개인적으로 준비하는 사적 연금에 해당합니다.
- 연금저축과 개인형 IRP 는 세제혜택 측면에서도 거의 비슷합니다.
- 보험사 연금 보험 (생명보험사에서만 취급)
- 공시이율형 연금보험 (안정적이나, 수익율이 낮습니다.)
- 변액연금보험 (수익성을 추구하나, 원금 보장하지 않습니다)
주택연금
- 내 소유의 집을 담보로 연금을 받는 것입니다.
- 우리나라 사람들의 주된 자산이 아파트 등 주택이다 보니, 이것을 담보로 일정기간 또는 종신으로 연금을 지급합니다.
- 국가가 보증하는 역모기지론 금융상품입니다.
- 부부 중 1명이 55세 이상, 공시가격 기준 9억 이하 주택소유자일 경우 가능합니다. (다주택자라도 합산가격이 공시가격 등이 9억원 이하면 가능)
일시납연금
- 목돈을 넣고, 연금으로 받는 것입니다.
✋🏻 잠깐만요!
👉 연금에 대해 더 알고 싶은 점이 있다면, 아래 파란색 버튼을 눌러 시그널플래너 카톡 상담 서비스를 이용해 보세요!
👉 이 글은 시그널플래너 → 메뉴 탭 ‘전체’ → 금융위키 에서도 다시 볼 수 있어요🙂
자주 묻는 질문
국민연금, 퇴직연금, 개인연금을 연금 3층 구조라고 부르고, 여기에 주택연금과 일시납연금을 포함하면 연금 5층 구조라고 합니다. 국민연금과 퇴직연금은 내가 따로 챙기지 않아도 준비되는 연금이고, 개인연금·주택연금·일시납연금은 내가 따로 준비해야 하는 노후 자금입니다.
최소 가입기간 10년을 채우면 65세부터 수령할 수 있는 공적 연금입니다. 가입 기간이 길수록, 그리고 납입한 적립금이 클수록 65세 이후에 더 많은 연금을 수령할 수 있습니다.
연금저축(펀드·신탁·보험, 현재 연금저축 신탁은 판매 중지)과 개인형 IRP, 그리고 생명보험사에서만 취급하는 연금보험이 있습니다. 연금저축과 개인형 IRP는 납입 시 세액공제를 받고 수령 시 상대적으로 낮은 연금소득세가 적용되는 장기 상품으로 세제혜택이 거의 비슷합니다. 연금보험은 안정적이지만 수익률이 낮은 공시이율형과, 수익성을 추구하지만 원금을 보장하지 않는 변액연금보험으로 나뉩니다.
내 소유의 집을 담보로 일정기간 또는 종신으로 연금을 받는 국가 보증 역모기지론 금융상품입니다. 부부 중 1명이 55세 이상이고 공시가격 기준 9억 이하 주택 소유자라면 가능하며, 다주택자라도 합산 공시가격이 9억 원 이하면 가입할 수 있습니다.
📌 함께 보면 좋은 글 → 노후 대비, 저축/적금 대신 연금저축/IRP로 해야하는 이유! · 연금 복리효과 : 노후 준비, 적은 금액이라도 일찍 시작하세요 · 사회초년생을 위한 연금 가이드: 돈이 되는 연금 관리 꿀팁