시그널플래너는 AI로 고객의 보험 현황을 분석하고, 국내 주요 보험사 상품을 한 번에 비교하는 AI 보험 비교·상담 플랫폼입니다.
질병코드 N39의 공식 질병 분류 명칭은 ‘요로감염’이에요.
질병코드 N39의 기본 내용(발생 원인, 치료법)과 보험 청구 가능 여부에 대해 알려드릴게요.
질병코드 N39 알아보기
(1) ‘요로감염’이란?
- 신장, 요관, 방광, 요도, 전립선 등 요로계에 미생물이 침입해 염증성 반응을 유발하는 질병
(2) 증상과 원인은 무엇인가요?
- 증상:
상부 요로 감염(신우신염): 발열, 오한, 옆구리 통증, 배뇨통, 빈뇨, 야간뇨, 절박뇨, 오심, 구토 등의 증상
하부 요로 감염(방광염): 배뇨통, 빈뇨, 절박뇨 등 배뇨 이상 증상만 관찰 - 원인:
요로 감염의 85%는 대장균에 의해 발생.
여성에게 빈번하게 발생하며, 해부학적/기능적 이상이 없더라도 발생 가능.
비뇨기계 수술에 의해서도 발생
(3) 진단은 어떻게 되나요?
- 환자의 임상 증상을 판단한 뒤, 소변 검사, 소변 배양 검사를 시행하여 진단
(4) 치료는 어떻게 진행되나요?
- 요로 감염 초기에는 항생제를 통한 치료를 진행해요. 단순 신우신염의 경우에는 1~2주 동안 항생제를 통한 치료를 진행하며, 필요에 따라 항생제 주사를 사용하기도 합니다.
- 항생제 치료가 유의미한 결과를 내지 못하면, 비뇨생식기계의 다른 이상을 진단하기 위해 신장 초음파, CT 등의 검사를 추가 진행하기도 합니다.
(5) 주의사항
- 반복적인 요로 감염은 해부학적, 기능적인 비뇨기계의 이상이 없어도 잘못된 생활습관으로 인해 발생할 수 있습니다.
요로 감염을 예방하기 위해서는 충분한 수분 섭취 등의 생활습관을 바꾸는 노력이 필요합니다.
질병코드 N39 실비 청구 가능 여부
질병코드 N39 ‘요로감염’ 실비 청구 가능
- 실비 보험을 가지고 있다면 자기부담금을 제외한 비용에 대해 실비 청구가 가능해요!(약제비 제외, 보험 상품에 따라 상이할 수 있음-약관 확인 필요)
- 단, 의사의 소견에 따라 진단 및 치료가 이뤄진 경우에만 실비 청구가 가
- 청구를 위해 필요한 서류: 진단서(질병코드 및 통원 날짜 포함), 진료비 세부내역서, 약제비 영수증(약 봉투 포함), 보험금 청구 서류, 신분증 사본
*실비 보험에 가입한 시기에 따라 보험금 보장 한도와 자기부담금이 다르니 확인이 필요하고, 가입 시기를 모른다면 아래 ‘파란 버튼’을 눌러 지금 바로 알아보세요!
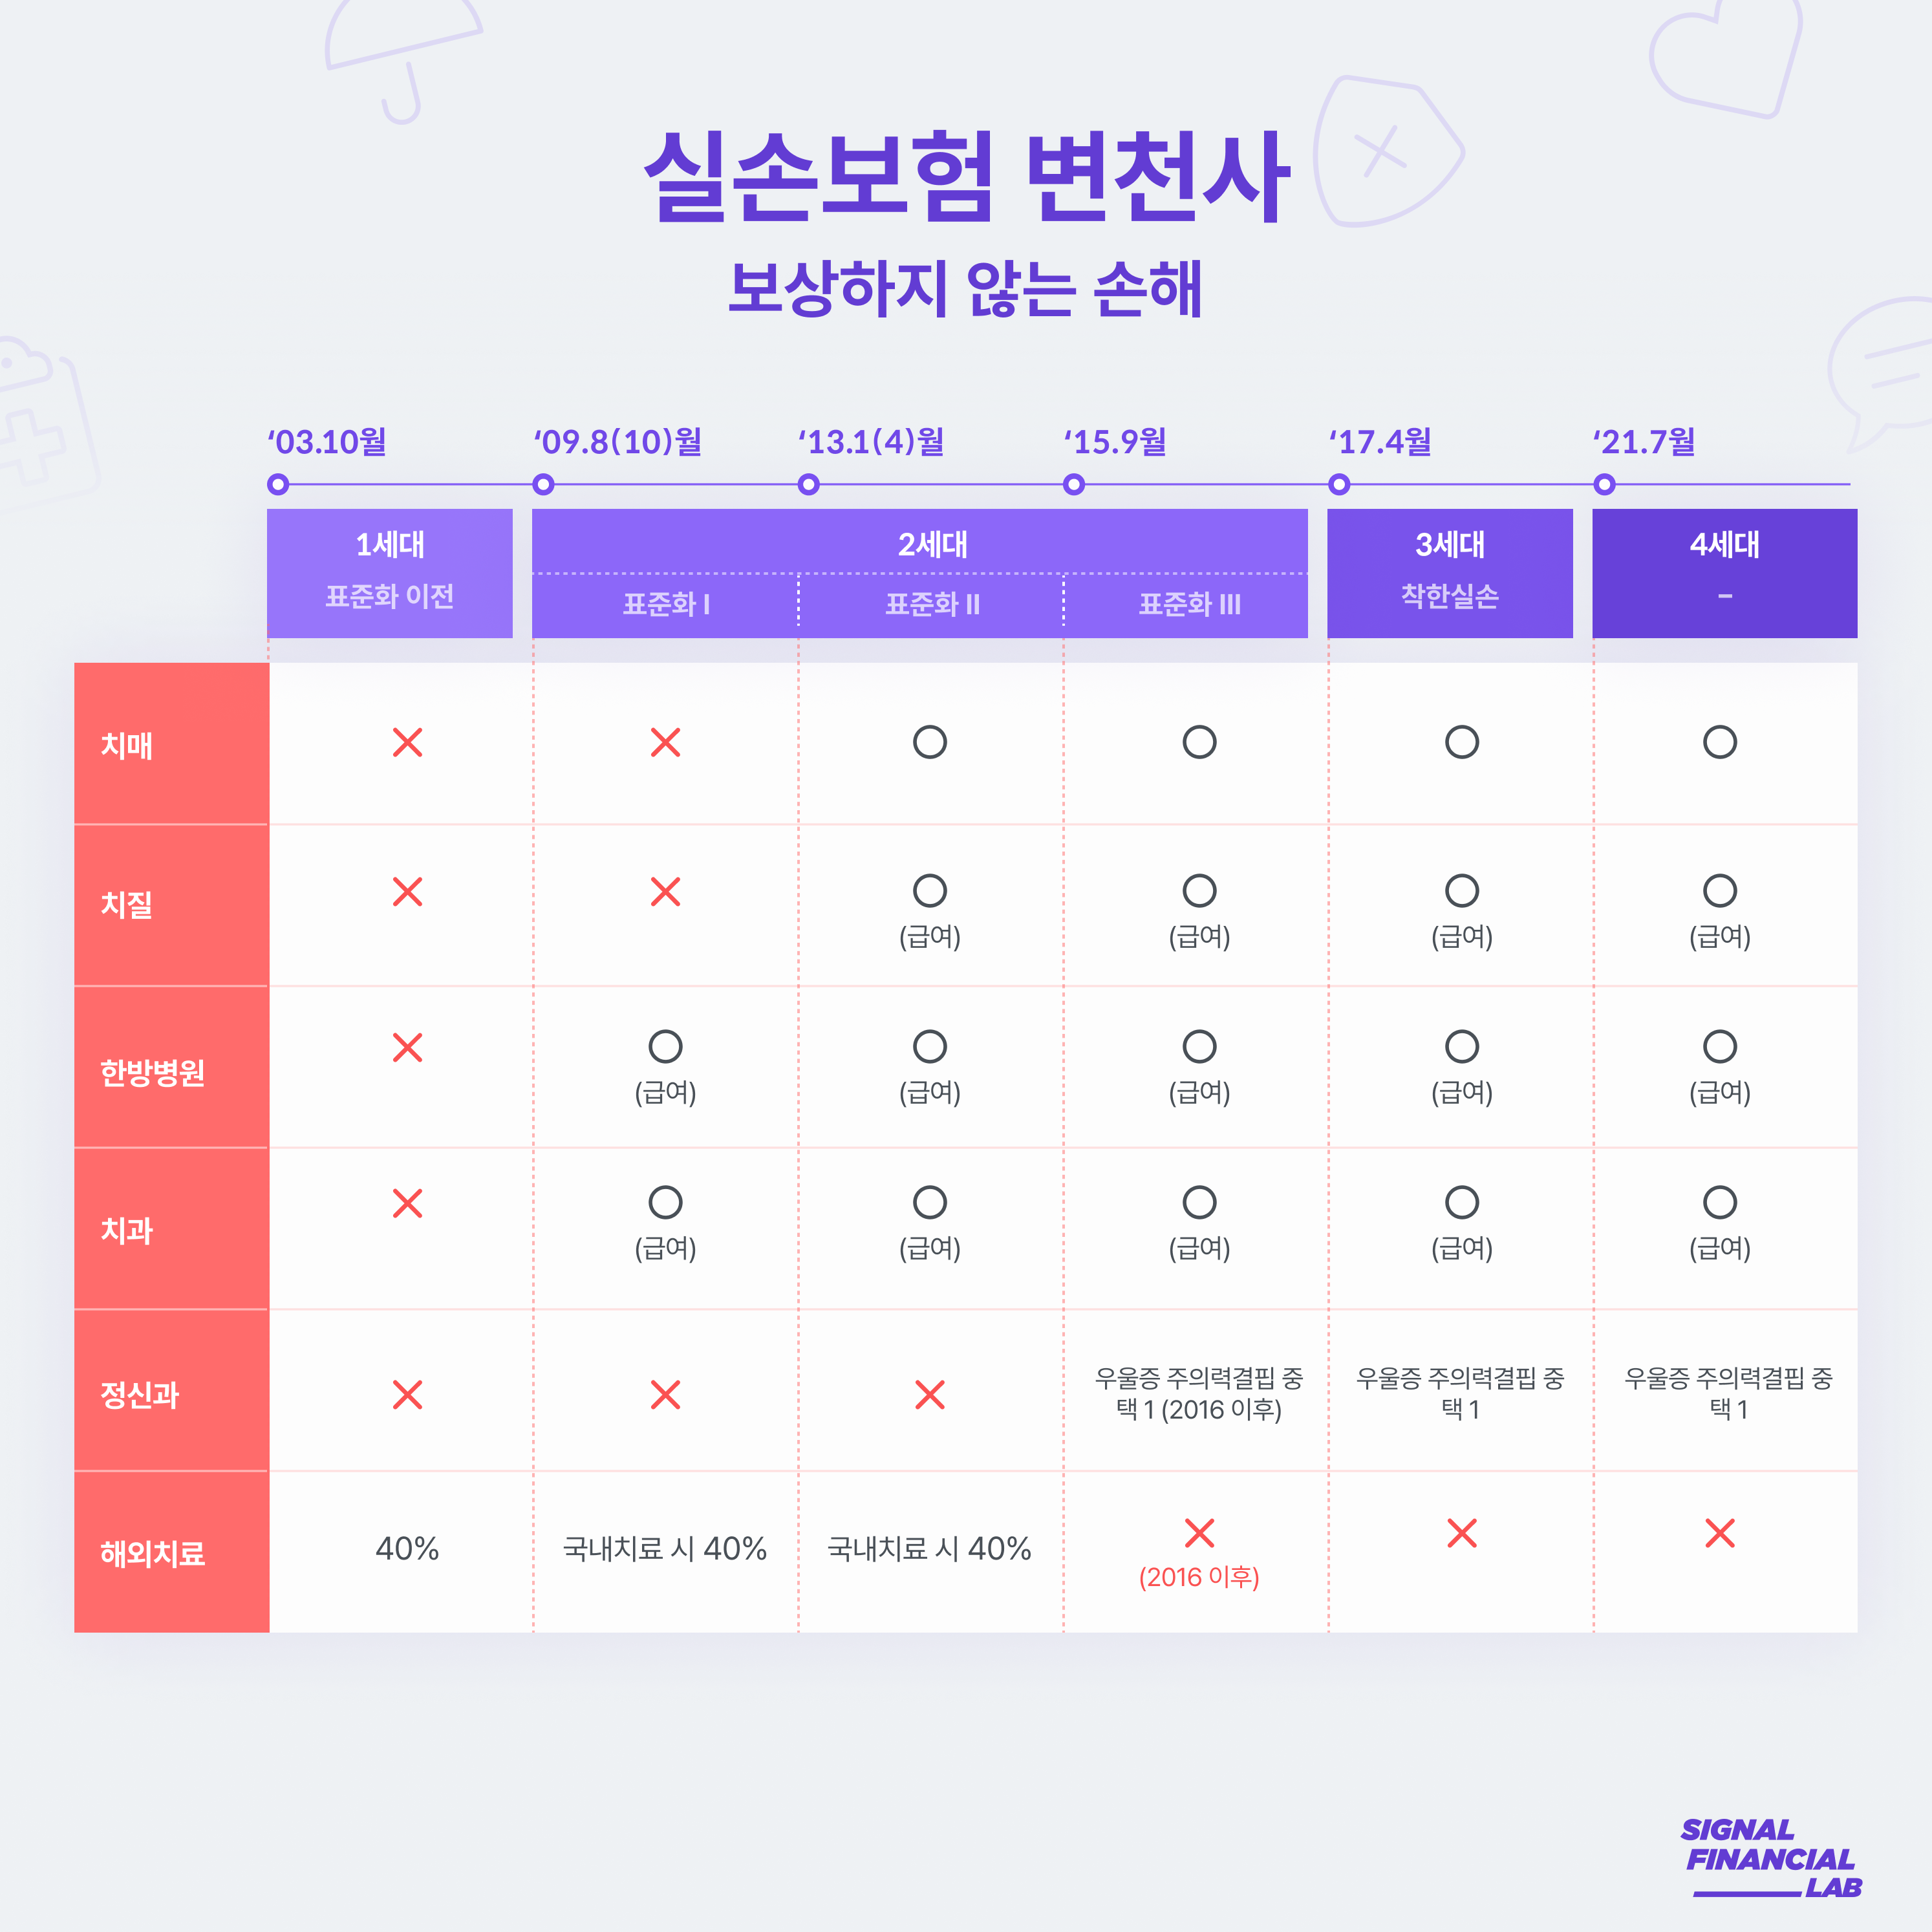
실손보험 세대별 '보상하지 않는 손해' 비교
위 표를 글자로 정리하면 다음과 같습니다. 가입 시기에 따라 같은 치료도 보상 여부가 달라집니다.
| 항목 | 1세대 표준화 이전 (2003.10~) |
2세대 표준화 Ⅰ (2009.8~) |
2세대 표준화 Ⅱ (2013.1~) |
2세대 표준화 Ⅲ (2015.9~) |
3세대 착한실손 (2017.4~) |
4세대 (2021.7~2026.5) |
|---|---|---|---|---|---|---|
| 치매 | 보상 안 됨 | 보상 안 됨 | 보상 | 보상 | 보상 | 보상 |
| 치질 | 보상 안 됨 | 보상 안 됨 | 보상(급여) | 보상(급여) | 보상(급여) | 보상(급여) |
| 한방병원 | 보상 안 됨 | 보상(급여) | 보상(급여) | 보상(급여) | 보상(급여) | 보상(급여) |
| 치과 | 보상 안 됨 | 보상(급여) | 보상(급여) | 보상(급여) | 보상(급여) | 보상(급여) |
| 정신과 | 보상 안 됨 | 보상 안 됨 | 보상 안 됨 | 우울증·주의력결핍 중 택 1 (2016년 이후) | 우울증·주의력결핍 중 택 1 | 우울증·주의력결핍 중 택 1 |
| 해외치료 | 40% | 국내치료 시 40% | 국내치료 시 40% | 보상 안 됨 (2016년 이후) | 보상 안 됨 | 보상 안 됨 |
위 비교는 4세대까지의 기준입니다. 2026년 5월 6일 출시된 5세대 실손은 자기부담금과 보장 구조가 다시 개편됐습니다. 4세대와 무엇이 달라졌는지만 따로 정리하면 다음과 같습니다.
| 구분 | 4세대 (2021.7~2026.5) |
5세대 (2026.5~) |
|---|---|---|
| 비급여 특약 구조 | 비급여 전체가 특약으로 분리 | 중증(특약 1) · 비중증(특약 2)으로 이원화 도수치료·체외충격파·비급여 주사제는 특약 2에서도 보장 제외 |
| 자기부담금 | 급여 20% · 비급여 30% | 특약 1은 30%(4세대 수준 유지) 특약 2는 50%(통원은 최소 5만 원) |
| 할인·할증 | 있음 (비급여 청구액 기준) | 가입 상품 약관 기준 확인 필요 |
| 비급여 연간 한도 | 5,000만 원 | 특약 1 5,000만 원 특약 2 1,000만 원(병·의원 입원 회당 300만 원) |
| 재가입 주기 | 5년 (갱신 주기 1년) | 가입 상품 약관 기준 확인 필요 |
세대별 차이를 항목별로 더 보시려면 실비보험 세대별 차이 정리 — 1세대·2세대·3세대·4세대·5세대 무엇이 달라졌나를 참고하세요. 본인 계약의 세대와 조건은 약관 기준으로 확인이 필요합니다.
질병코드 N39 추가로 알아보면 좋은 보험
입원비 보험
요로감염의 증상이 심각해 지거나 합병증 발생 시 입원 치료가 필요할 수 있기 때문에, 입원비를 보장해주는 보험 상품에 가입하는 것을 추천드려요.
특히, 고령자나 면역력이 약한 환자의 경우 패혈증까지 발생할 수 있기 때문에 입원 치료가 필수입니다.
이때, 입원 일당 정액 입원비를 보장해주고, 검사비, 약값, 치료비 등의 실질적인 경제적 부담을 완화해 주는 입원비 보장 보험이 큰 도움이 될 수 있어요.
중환자실에 입원할 경우, 추가적인 보장도 가능해요.
후유장애 보험
요로감염이 심각하게 진행되거나 합병증으로 인한 장기적인 후유증이 생길 경우, 후유장애 보험을 통해 보장 받을 수 있어요.
요로감염으로 인한 합병증의 종류에는, 신우신염이 반복되어 신장기능이 저하되는 ‘만성 신부전증’, 배뇨 장애로 일상생활에 불편을 초래하는 ‘요로 폐색 및 방광기능 저하’ 등이 있어요.
이때, 후유장애 보험이 있다면 장기적으로 남는 신장 기능 장애에 대해 지급률에 따라 일시금을 보장해주고, 신체 일부분의 기능 상실이 명확히 진단된 경우 장해지급금의 수령이 가능해요.
✋🏻 잠깐만요!
👉 요로감염 때문에 병원 다녀왔다면 ‘아래 파란버튼’을 눌러 보험금 1분 만에 청구해 보세요!
👉 이 글은 시그널플래너 → 메뉴 탭 ‘전체’ → 보험금 청구사전 에서도 다시 볼 수 있어요🙂
자주 묻는 질문
실비 보험을 가지고 있다면 자기부담금을 제외한 비용에 대해 실비 청구가 가능해요!(약제비 제외, 보험 상품에 따라 상이할 수 있음-약관 확인 필요). 단, 의사의 소견에 따라 진단 및 치료가 이뤄진 경우에만 실비 청구가 가.
진단명이 적힌 서류(진단서 또는 진료확인서), 진료비 계산서·영수증, 진료비 세부내역서가 기본이며, 약값을 청구할 때는 약제비 영수증과 처방전이 필요합니다. 기준은 보험사·상품마다 다르므로 접수 전 확인이 필요합니다.
보험금 청구권의 소멸시효는 3년입니다. 진료를 받은 날로부터 3년 안이라면 지금도 청구할 수 있습니다. 청구 기간·서류·방법의 기본기는 실비 청구 총정리에서 확인하세요.
📌 실비 청구의 기본기 — 청구 기간·서류·방법을 한 번에 정리한 글 → 실비 청구 총정리: 기간·서류·방법
⚠️ 유의사항: 이 글의 보장 가능 여부와 필요 서류는 일반적인 기준을 정리한 것으로, 가입한 상품과 약관·가입 시기에 따라 결과가 달라질 수 있습니다. 실손보험은 세대별로 자기부담금과 보장 한도가 다르므로 본인 계약 기준으로 확인이 필요합니다. 작성 시점(2026년 8월) 기준이며, 정확한 청구 가능 여부는 가입한 보험사 또는 개인별 상담을 통해 확인하시기 바랍니다.
주요 보험사 정보를 한 번에 조회할 수 있는 방법이 있습니다. 시그널플래너에서 보험 조회와 보험료 확인을 한 번에 하실 수 있습니다.
시그널파이낸셜랩 보험대리점(협회 등록번호 : 2020050020)
본 광고는 광고심의기준을 준수하였으며, 유효기간은 심의일로부터 1년입니다.
준법감시인 심의필 제2026-12165호(2026. 7. 18 ~ 2027. 7. 17)