시그널플래너는 AI로 고객의 보험 현황을 분석하고, 국내 주요 보험사 상품을 한 번에 비교하는 AI 보험 비교·상담 플랫폼입니다.
데저트 포트폴리오(Desert Portfolio)란?
— 초안정형 연금 자산배분 완벽 가이드
🎯 핵심 요약
- 주식 30% + 채권 60% + 원자재 10%
- 단순하고, 저변동성이며, 장기 유지에 강함
- 연금저축·IRP의 퇴직 전 안정 운용 구간에 이상적
데저트 포트폴리오가 왜 지금 주목받고 있을까요?
시장 변동성이 커질수록 많은 투자자들은 수익률 못지않게 손실을 줄이는 자산배분에 관심을 갖게 됩니다. 데저트 포트폴리오는 이런 성향의 투자자들이 참고할 수 있는 보수적 자산배분 전략 중 하나입니다.
이 글에서는 데저트 포트폴리오가 무엇인지, 연금저축·IRP 계좌에서 ETF로 어떻게 구성하는지, 리밸런싱은 어떻게 하는지를 차근차근 안내해 드리겠습니다.
1. 데저트 포트폴리오란 무엇인가요?
데저트 포트폴리오는 미국 개인투자자 커뮤니티에서 퍼진 극단적 안정형 자산배분 전략입니다. “Desert(사막)”이라는 이름처럼 뜨겁고 메마른 시장, 즉 인플레이션과 금리 상승기에서도 흔들리지 않고 자산을 지키는 데 초점을 맞추고 있습니다.
핵심 목표는 아주 단순합니다. 급등장을 완전히 따라가지는 못하더라도, 폭락장에서도 크게 잃지 않는 연금 포트폴리오를 만드는 것입니다.
2. 기본 구성은 어떻게 되나요?
데저트 포트폴리오는 딱 3가지 자산군으로 구성됩니다.
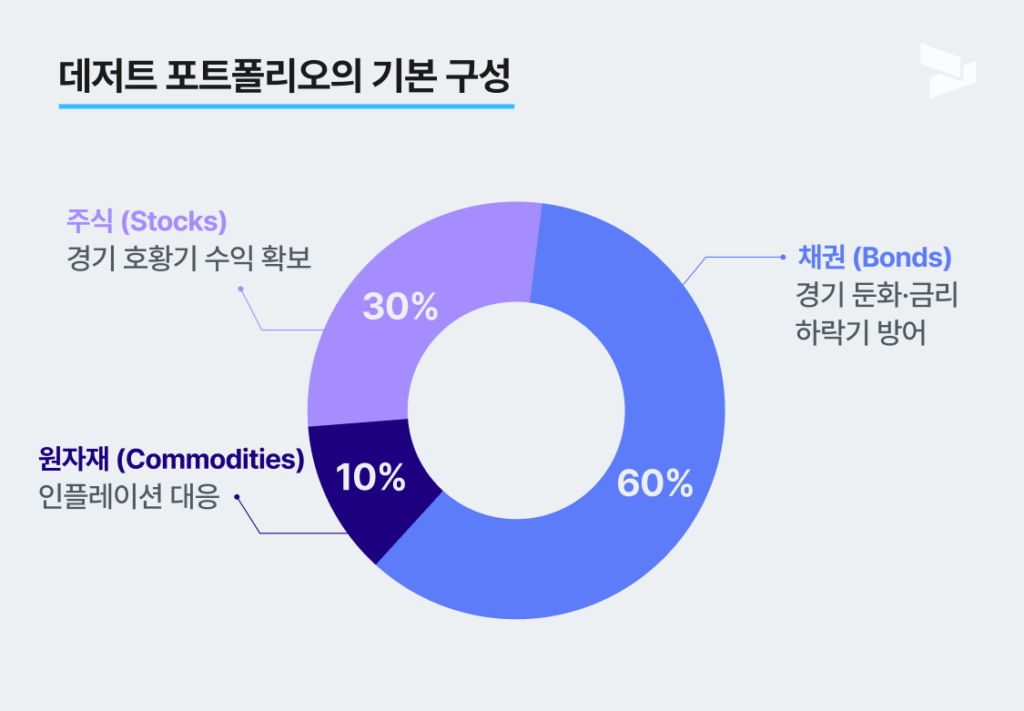
주식이 30%밖에 안 된다는 게 처음엔 의아하게 느껴질 수 있어요. 하지만 이건 의도된 설계입니다.
채권 60%가 하락장에서 완충 역할을 하면서 전체 자산의 변동성을 크게 낮춰줍니다. 수익보다 방어를 먼저 생각하는 포트폴리오라고 이해하시면 됩니다.
3. 연금저축·IRP에서 ETF로 어떻게 구성하나요?
데저트 포트폴리오는 연금저축과 IRP 계좌에서 ETF만으로 구현할 수 있습니다. 아래는 국내 상장 ETF 기준 구성 예시입니다.
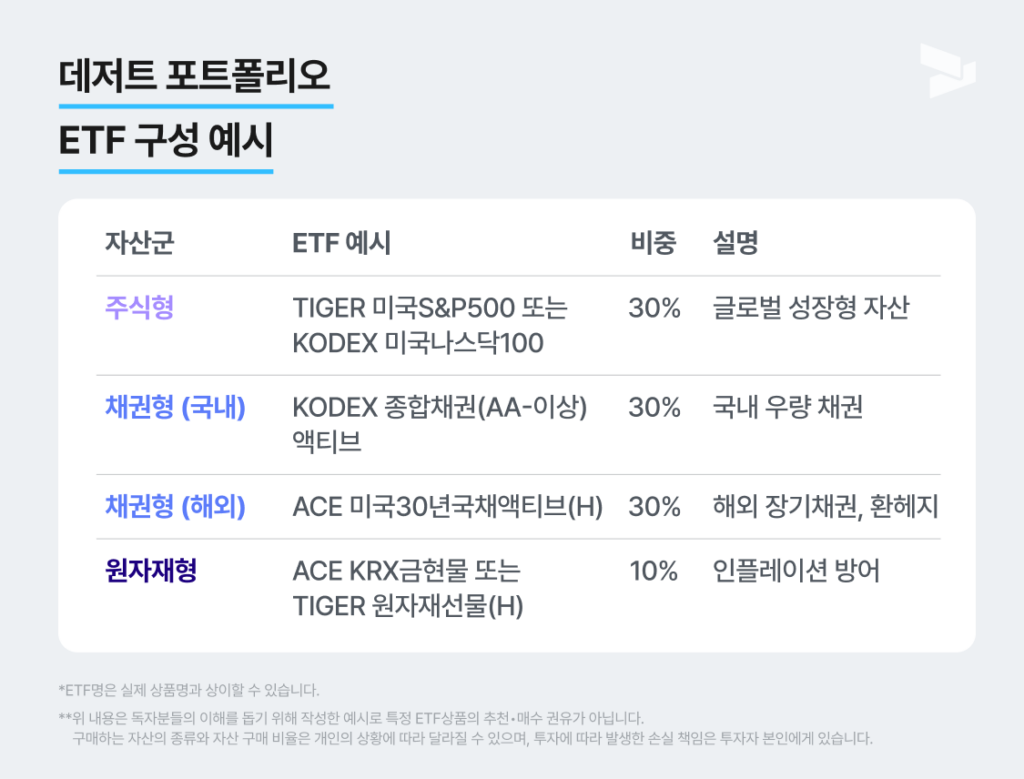
채권 ETF를 고를 때 환헤지(H) 버전을 선택하면 환율 변동 리스크도 줄일 수 있습니다.
4. 어떤 투자자에게 맞는 포트폴리오인가요?
이 포트폴리오가 나에게 맞는지 판단하려면 아래 특성을 먼저 확인해 보세요.
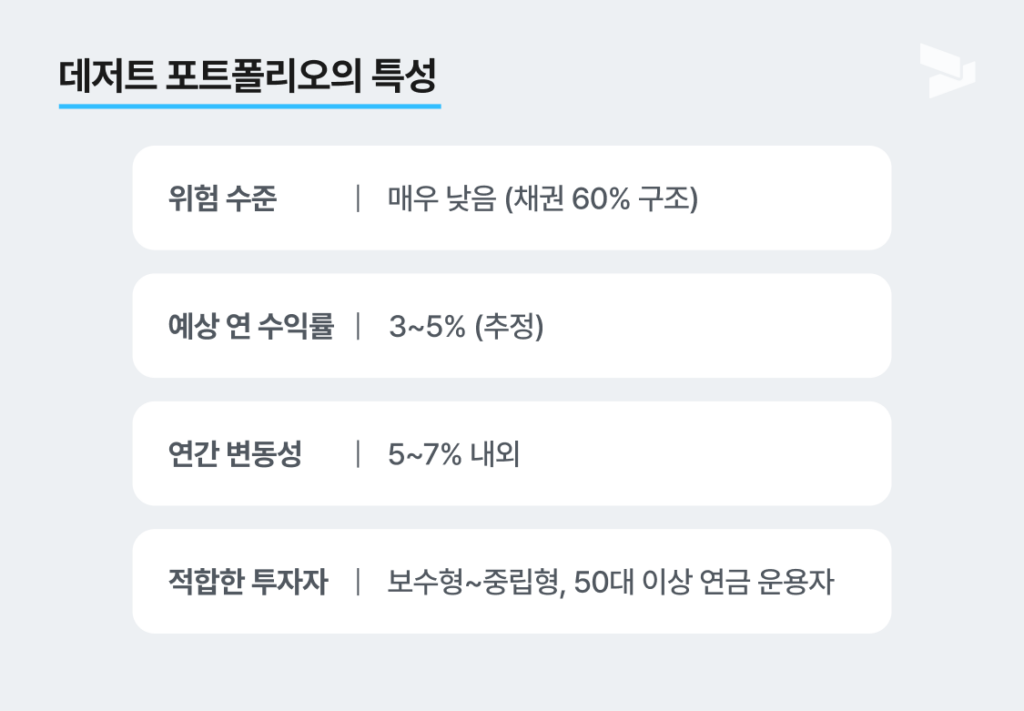
“급등을 놓치더라도, 폭락을 피하는 것이 더 큰 이익”이라는 것이 데저트 철학의 핵심입니다.
5. 리밸런싱은 어떻게 하면 되나요?
데저트 포트폴리오는 구조가 단순해서 연 1회 리밸런싱만으로도 충분합니다. 상황별 조치 기준은 아래를 참고해 주세요.
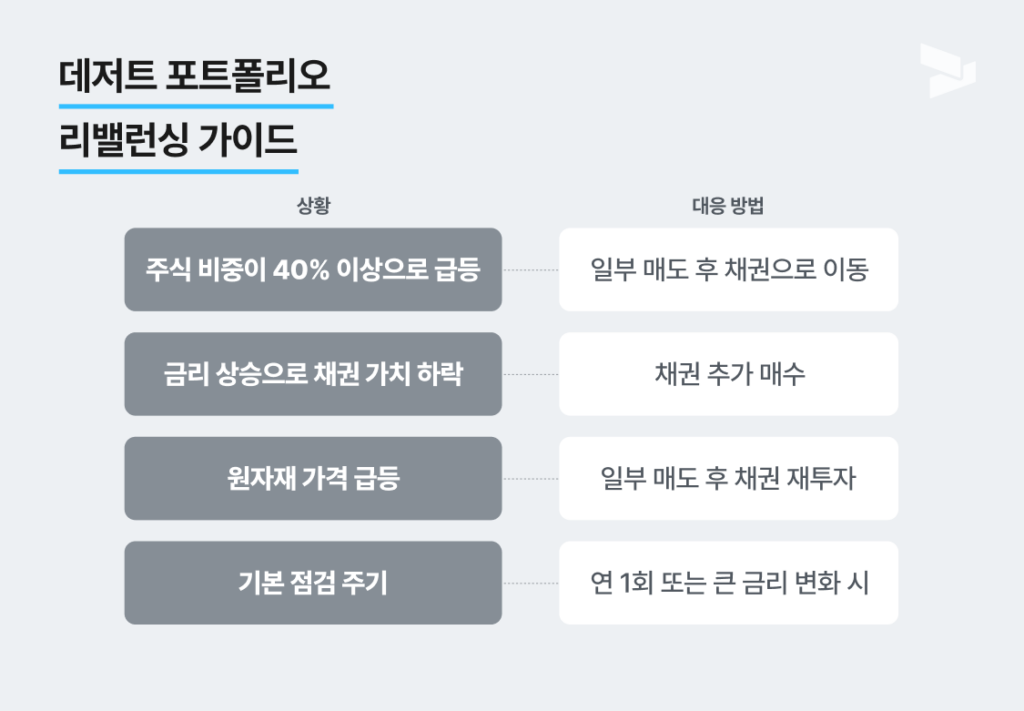
연금저축·IRP 계좌는 리밸런싱 시 과세가 없다는 점도 큰 장점입니다. 일반 계좌와 달리 매도 차익에 세금이 붙지 않아서, 장기 운용 시 복리 효과를 최대한 살릴 수 있습니다.
6. 장점과 단점은 무엇인가요?
장점
- 금리 상승·물가 상승기에 방어력 우수
- 낮은 변동성으로 안정적 투자 가능
- ETF 3~4개로 간단하게 구성
- 연 1회 리밸런싱으로 유지
단점
- 강세장에서 수익률 제한
- 금리 급등 시 채권 손실 가능
- 장기 인플레이션 환경에서 실질 수익률 저하 가능
FAQ
Q1. 왜 채권 비중이 60%인가요?
손실 방어를 위한 핵심 구조입니다. 주식 하락 시 완충 역할을 합니다.
Q2. 원자재는 꼭 필요할까요?
필수는 아니지만 인플레이션 방어 역할을 합니다.
Q3. 초보자도 가능한가요?
ETF 3~4개와 연 1회 점검만으로 충분히 가능합니다.
Q4. 다른 전략과 차이는?
데저트 포트폴리오는 생존형 전략으로, 안정 운용에 특화되어 있습니다.
Q5. 리밸런싱을 놓치면?
큰 문제는 없지만 연 1회 점검 습관이 중요합니다.
수익보다 지속을 선택하는 포트폴리오
데저트 포트폴리오는 화려하지 않지만, 불확실한 시장에서도 꾸준히 복리 효과를 쌓아갈 수 있는 구조입니다.
연금 투자의 핵심은 수익이 아니라 지속입니다.
(본 콘텐츠는 일반적인 정보 전달 목적으로 작성되었으며, 개별 투자 상품에 대한 추천이나 투자 자문 목적의 글이 아닙니다. 실제 투자를 진행하기 전에는 투자 전문가•세무 전문가와의 상담을 진행하는 것을 권장합니다.)
자주 묻는 질문
미국 개인투자자 커뮤니티에서 퍼진 극단적 안정형 자산배분 전략입니다. 사막이라는 이름처럼 뜨겁고 메마른 시장, 즉 인플레이션과 금리 상승기에도 흔들리지 않고 자산을 지키는 데 초점을 맞춥니다. 핵심 목표는 급등장을 완전히 따라가지는 못해도 폭락장에서 크게 잃지 않는 연금 포트폴리오를 만드는 것입니다.
손실 방어를 위한 핵심 구조이기 때문입니다. 주식이 하락할 때 채권 60%가 완충 역할을 하면서 전체 자산의 변동성을 크게 낮춰 줍니다. 주식이 30%밖에 안 되는 것도 의도된 설계로, 수익보다 방어를 먼저 생각하는 포트폴리오입니다. 원자재는 필수는 아니지만 인플레이션 방어 역할을 합니다.
장점은 금리 상승·물가 상승기에 방어력이 우수하고, 낮은 변동성으로 안정적 투자가 가능하며, ETF 3~4개와 연 1회 리밸런싱으로 간단하게 유지할 수 있다는 점입니다. 단점은 강세장에서 수익률이 제한되고, 금리 급등 시 채권 손실이 발생할 수 있으며, 장기 인플레이션 환경에서 실질 수익률이 낮아질 수 있다는 점입니다.
구조가 단순해 연 1회 리밸런싱만으로 충분합니다. 리밸런싱을 놓쳐도 큰 문제는 없지만 연 1회 점검 습관이 중요합니다. 연금저축·IRP 계좌는 일반 계좌와 달리 리밸런싱 시 매도 차익에 세금이 붙지 않아 장기 운용 시 복리 효과를 최대한 살릴 수 있고, 채권 ETF는 환헤지(H) 버전을 고르면 환율 변동 리스크도 줄일 수 있습니다.
📌 함께 보면 좋은 글 → 연금저축•IRP에 딱 맞는 영구 포트폴리오. 25% 분산 투자 전략 정리 · 연금저축•IRP로 만드는 올웨더 포트폴리오 자산배분 가이드_다른 포트폴리오와의 차이점은? · 연금저축, IRP로 만드는 6:4 ETF 포트폴리오. 이 조합이면 평생 가져가도 된다?